


Prenez rendez-vous dès aujourd’hui avec GEST CONSEIL !
Que vous soyez particulier, entrepreneur ou investisseur, nous vous proposons un premier échange sans engagement pour étudier ensemble les meilleures solutions adaptées à votre situation.


L’assurance vie est un outil d’épargne particulièrement souple et avantageux, notamment en matière de fiscalité. Lorsqu’un contrat atteint sa huitième année, il ouvre droit à une fiscalité allégée en cas de rachat, c’est-à-dire lorsque l’épargnant retire une partie ou la totalité des sommes investies. Ce mécanisme de rachat — partiel ou total — peut répondre à divers besoins : financer un projet, ajuster sa stratégie patrimoniale ou tout simplement disposer d’une épargne disponible.
Nous allons explorer les modalités du rachat après 8 ans, ses conséquences fiscales, les abattements possibles et les bonnes pratiques à adopter pour en tirer pleinement avantage.
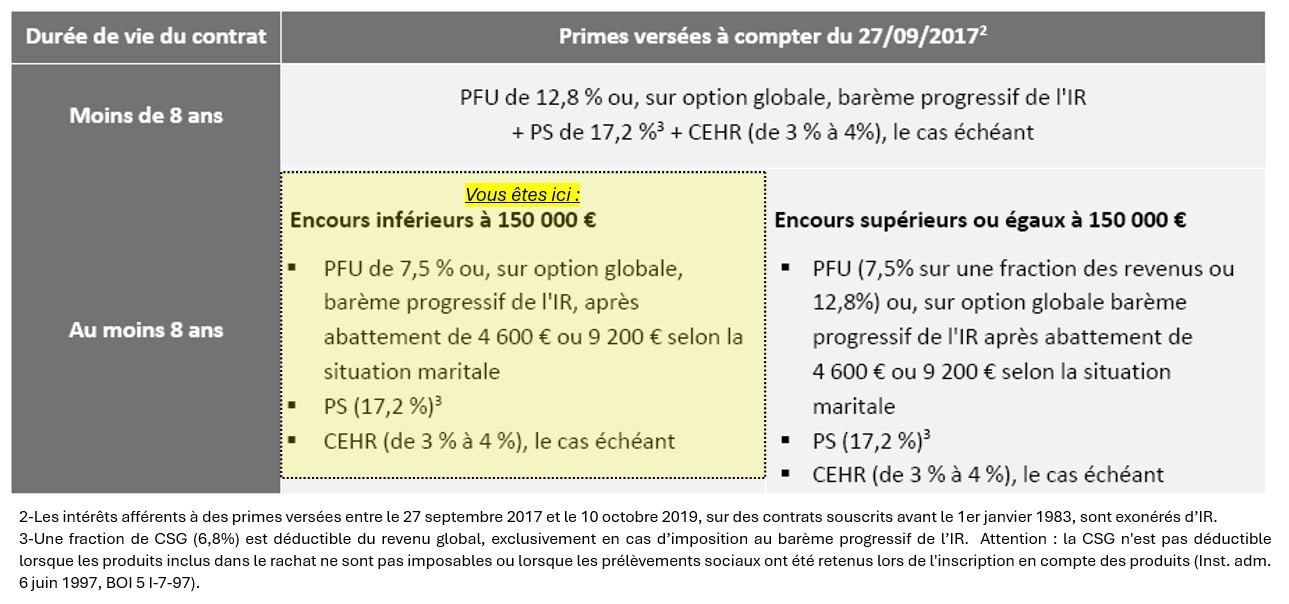
Dans notre exemple, nous aurons un rachat sur un contrat de plus de 8 ans, avec des primes versées avant et après le 27/09/2017.
Pour les produits sur les primes versées avant le 27/09/2017, c’est le barème de l’impôt sur le revenu qui s’applique par défaut. Ces produits seront intégrés au revenu global, donc soumis à la TMI et aux prélèvements sociaux au taux de 17,2 % (6,8 % de CSG seront déductibles en N+1 sur le revenu global).
Il est possible d’opter pour le PFL (prélèvement forfaitaire libératoire) de 7,5 %, auxquels il faudra ajouter les prélèvements sociaux au taux de 17,2 % (pas de CSG déductible en N+1 sur le revenu global). Cette option est à exercer au plus tard au moment du rachat, ainsi si l'option au barême est choisie il n'est plus possible de changer.
Pour les produits sur les primes versées après le 27/09/2017, c’est le PFNL (prélèvement forfaitaire non libératoire) qui s’applique au taux de 7.5 %, auxquels il faudra ajouter les prélèvements sociaux au taux de 17,2 %. Le choix du PFNL ou du barème progressif se fait lors de la déclaration des revenus : si la case 2OP est cochée, alors le barème progressif s’applique — option globale — (déduction possible des 6,8 % de CSG en N+1 sur le revenu global). Si la case 2OP n’est pas cochée, alors le PFNL se transforme en PFL au taux de 7.5 %, plus les prélèvements sociaux au taux de 17,2 % (sans CSG déductible en N+1 sur le revenu global).
Ensuite, toujours lors de la déclaration des revenus, les abattements de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé sont appliqués (déduction pour l’option « revenu » [pas d’impact sur le RFR] et crédit d’impôt pour le PFL [augmentation du RFR]). Il y aura donc logiquement une restitution du fisc dans un second temps.
Si le montant des primes versées avant et après le 27/09/20217 dépasse 150.000€ alors ventilation encore quote part à 7.5% et 12.5%.
Que vous soyez particulier, entrepreneur ou investisseur, nous vous proposons un premier échange sans engagement pour étudier ensemble les meilleures solutions adaptées à votre situation.
Angers
Château-Gontier-sur-Mayenne
Laval
Craon
Sablé-sur-Sarthe
Châteaubriant
